KI kann einer Steuerkanzlei beim Formulieren und Strukturieren helfen. Für Mandantendaten braucht sie einen freigegebenen Arbeitsweg: benötigte Informationen auswählen, Dienstleister und Verträge prüfen, Eingaben begrenzen und den Entwurf fachlich kontrollieren. Das gilt auch für ChatGPT. Das Ersetzen von Namen allein reicht zur Freigabe einer Mandantenmail samt Anlagen nicht aus.
Der Vergleich von KI-Angeboten nach Datenschutzkriterien hilft bei der Werkzeugauswahl. Hier geht es um die konkrete Arbeit am Mandantenfall: Eine Rückfrage soll verständlich beantwortet werden, ohne dafür die gesamte Akte zu übertragen.
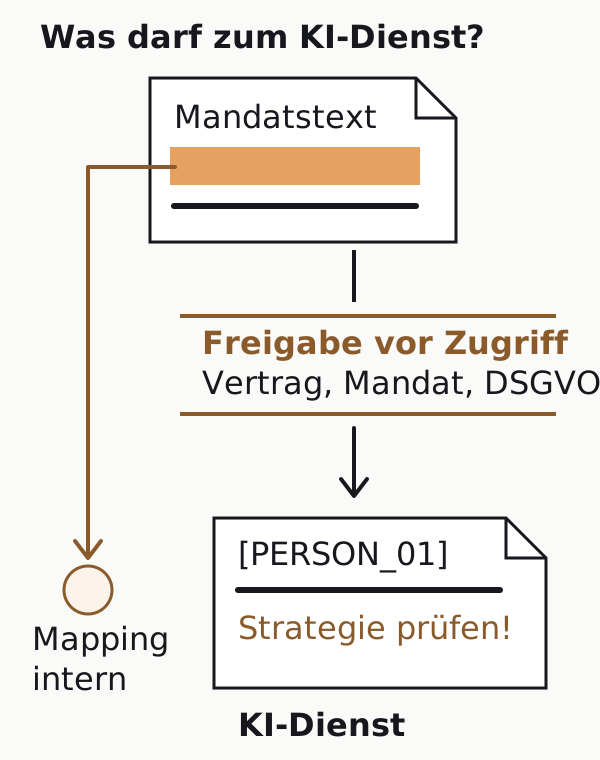
Welche KI-Aufgabe lässt sich zuerst klar eingrenzen?
Ein brauchbarer Einstieg ist ein sprachlicher Entwurf aus bereits fachlich bewerteten Informationen. Die KI kann Rückfragen gliedern, einen Aktenvermerk kürzen oder einen vorbereiteten Sachverhalt verständlich formulieren. Ob eine steuerliche Bewertung stimmt, muss die verantwortliche Fachperson entscheiden. Die BStBK-FAQ zum KI-Einsatz beschreibt entsprechende Anwendungen und betont die persönliche Verantwortung.
Vor einem neuen Abo lohnt der Blick auf vorhandene Werkzeuge. DATEV Copilot bietet laut DATEV Texterstellung, Verdichtung und die Analyse von Textdokumenten in der DATEV-Cloud. Die Shopbeschreibung grenzt die derzeitige Dokumentenanalyse von der Auswertung strukturierter Daten wie BWAs und Excel-Tabellen ab. Lizenz, Rechte und der freigegebene Funktionsumfang sind daher konkret zu prüfen. Eine bestehende DATEV-Nutzung erlaubt nicht automatisch jeden neuen KI-Datenweg.
Für den ersten Fall genügt eine engere Aufgabe: „Erstelle einen Antwortentwurf mit den drei noch offenen Unterlagen.“ Steuerberechnungen, Fristentscheidungen und verbindliche Beratung bleiben außerhalb dieses Beispiels.
Was verlangt die Schweigepflicht beim KI-Dienstleister?
Steuerberater unterliegen der Verschwiegenheit nach § 57 StBerG. § 203 StGB schützt anvertraute oder beruflich bekannt gewordene Geheimnisse. Externe Mitwirkung kann unter Voraussetzungen zulässig sein. Für die Dienstleistereinbindung konkretisiert § 62a StBerG unter anderem Auswahl, Vertrag und Zugriff auf geschützte Tatsachen.
Die Prüfung umfasst insbesondere:
- Ist der Zugang zu den Geheimnissen für die Dienstleistung erforderlich?
- Ist der Dienstleister sorgfältig ausgewählt und in Textform zur Verschwiegenheit verpflichtet?
- Sind Kenntnisnahme und weitere Mitwirkende entsprechend begrenzt und vertraglich geregelt?
- Ist bei Auslandsleistungen der erforderliche vergleichbare Geheimnisschutz geprüft?
- Dient die Dienstleistung unmittelbar einem einzelnen Mandat, sodass die Einwilligung nach Absatz 5 zu beachten ist?
Ein Auftragsverarbeitungsvertrag nach Art. 28 DSGVO beantwortet diese berufsrechtlichen Fragen nicht allein. Zusätzlich sind Zweck, Rechtsgrundlage, Datenumfang, Transparenz und gegebenenfalls Drittlandtransfers zu prüfen. Eine Einwilligung der mandatierten Person deckt außerdem nicht automatisch die Verarbeitung sämtlicher Angaben über Beschäftigte, Angehörige oder andere Beteiligte ab.
Wie wird aus der Mandantenmail eine begrenzte Eingabe?
Im folgenden synthetischen Fall will eine Kanzlei nur die fehlenden Unterlagen anfordern. Eine Mail nennt eine Person, ihre Gesellschaft und eine Zahlungsabweichung. Angehängt ist eine Tabelle mit weiteren Geschäftspartnern. Für die Antwort braucht die KI weder die Identität noch die ganze Tabelle.
„Zur Position 7 über 4.800 Euro fehlt uns noch der Beleg. Die Zahlung wurde in zwei Teilbeträgen erfasst. Welche Unterlagen sind nachzureichen? Die Übersicht liegt im Anhang
Mandat-4711-Zahlungen.xlsx.“
Die Fachperson hat bereits entschieden: Es fehlen Rechnung, Zuordnung der Teilzahlungen und eine kurze Erläuterung. Der KI-Auftrag soll daraus ausschließlich eine verständliche Anforderung machen. Name, Mandatsnummer, Betrag und Tabelleninhalt werden dafür nicht benötigt.
| Bestandteil | Für diese Aufgabe benötigt? | Vorbereitung |
|---|---|---|
| Name, Mailadresse und Signatur | Nein | Aus dem Arbeitsauszug entfernen |
| Mandatsnummer im Dateinamen | Nein | Originalanlage im internen Bestand lassen |
| Zahlungsbetrag | Nein, die Unterlagenanforderung steht bereits fest | Im Eingabetext weglassen |
| Fachlich bestimmte fehlende Unterlagen | Ja | Als geprüfte Liste übernehmen |
| Weitere Geschäftspartner in der Tabelle | Nein | Tabelle nicht hochladen |
| Frühere Nachrichten im Mailverlauf | Nein | Nur den abgegrenzten Arbeitsauszug verwenden |
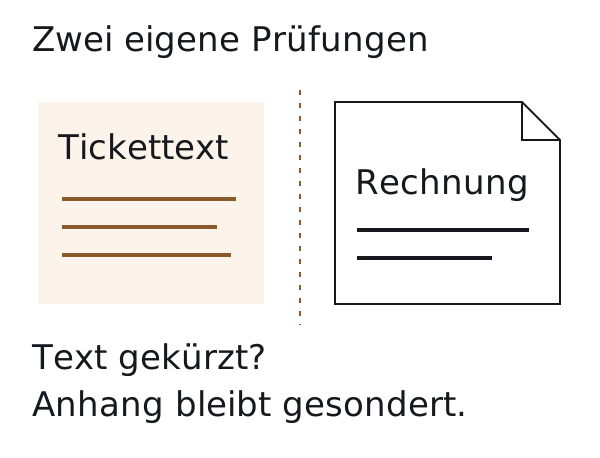
Ein passender Auftrag lautet dann:
„Aufgabe: eine kurze, freundliche Unterlagenanforderung als Entwurf. Grundlage sind ausschließlich diese benötigten Unterlagen: Rechnung, Zuordnung zweier Teilzahlungen und Erläuterung der Abweichung. Keine zusätzliche steuerliche Bewertung und keine Abgabefrist.“
Die Zuordnung zur richtigen Position erfolgt anschließend im internen Kanzleisystem. Der Entwurf wird dort um die tatsächlich benötigten Angaben ergänzt. Falls diese Angaben schon für die KI-Aufgabe nötig sind, braucht es einen dafür freigegebenen Datenweg und eine erneute Bewertung des verbleibenden Kontextes.
Wann helfen Platzhalter, und wann bleibt der Fall erkennbar?
Pseudonymisierung hält Zuordnungsinformationen getrennt. Das ist nützlich, wenn die KI mehrere Beteiligte auseinanderhalten muss: [MANDANT_A], [PERSON_B] und [GESELLSCHAFT_C] können Rollen und Beziehungen erhalten. Die Zuordnung selbst gehört in den geschützten internen Bereich.
Ein zweiter synthetischer Fall braucht stabile Rollen: [GESELLSCHAFT_A] hat die Rechnung gestellt, [GESELLSCHAFT_B] schuldet den Betrag, [GESELLSCHAFT_C] hat eine Teilzahlung geleistet. Die fachlich festgelegte Aufgabe lautet ausschließlich, die offene Rückfrage zur Zahlungszuordnung zu formulieren. Die gleichen Platzhalter gelten in allen ausgewählten Textstellen; die Originaltabelle bleibt intern.
Ein selbst verfasstes Ausgabemuster wäre: „Bitte erläutern, für welche Verpflichtung von [GESELLSCHAFT_B] die Zahlung durch [GESELLSCHAFT_C] an [GESELLSCHAFT_A] erfolgt ist.“ Vor der Verwendung werden Richtung, Rollen und Vollständigkeit mit dem internen Original abgeglichen. Die berechtigte Fachperson setzt anschließend im Kanzleisystem die echten Bezeichnungen ein. Die Zuordnungstabelle wird dem KI-Dienst nicht mitgegeben. So bleibt Rückführung ein kontrollierter Arbeitsschritt.
Der Fall kann trotzdem durch eine seltene Umstrukturierung, einen öffentlich bekannten Streit oder eine genaue Kombination aus Ort und Betrag erkennbar sein. Auch ein Unternehmensgeheimnis besteht unter Umständen ohne natürlichen Personennamen weiter. Der Beitrag zum relativen Personenbezug erklärt, warum Empfängerwissen und verfügbare Zusatzinformationen wichtig sind.
Technisch muss die Prüfung alle Eingänge erfassen. Ein Textfilter bearbeitet nicht automatisch einen Originalupload, eine angeschlossene Dokumentenablage oder zuvor an einen Cloud-Diktatdienst übertragenes Audio. Deshalb ist vor jedem neuen Eingabeweg zu klären, wo die unveränderten Inhalte zuerst verarbeitet werden.
Wie sieht eine überprüfbare Freigabetabelle aus?
Eine Freigabe wird für Beschäftigte verständlich, wenn sie Aufgabe, Eingabe und Werkzeug benennt. „KI ist erlaubt“ lässt die entscheidenden Fragen offen. Die folgende Tabelle ist ein Arbeitsmuster und keine rechtliche Freigabe. Den Einsatz im Unternehmen vertieft der ChatGPT-Leitfaden.
| Aufgabe | Zulässige Eingabe im festgelegten Beispiel | Werkzeug und Funktionen | Prüfung vor Verwendung |
|---|---|---|---|
| Allgemeine Textvorlage | Selbst verfasster Mustertext ohne Mandatsbezug | Freigegebener Kanzleizugang | Sprache, Aussage und Rechte Dritter |
| Unterlagen anfordern | Bereits fachlich bestimmte Liste, ohne Originalmail und Anlage | Benanntes Angebot, keine zusätzlichen Datenverbindungen | Vollständigkeit, richtiger Vorgang, keine erfundene Frist |
| Mehrere Beteiligte unterscheiden | Erforderliche Angaben mit konsistenten Platzhaltern, nach Kontextprüfung | Dafür freigegebener Textweg | Rollen, Zuordnung und erlaubte Rückführung |
| Originalakte analysieren | Erst nach gesonderter Rechts- und Schutzprüfung | Geprüfter Dokumentenweg samt Speicher- und Löschregeln | Fachliche Richtigkeit und Absatzquellen |
Zur Freigabe gehören eine verantwortliche Rolle, Datum und Anlass für die erneute Prüfung. Ändern sich Vertrag, Modell, Uploadfunktion oder angebundene Apps, muss die Kanzlei bewerten, ob die bisherige Entscheidung noch trägt.
Für einen solchen Arbeitsweg lässt sich veronto alias als Ansatz zur Pseudonymisierung vor dem Prompt prüfen. Bei Dokumenten führt der Weg zu redact. Entscheidend sind die benötigten Datenklassen, tatsächlichen Eingänge und die manuelle Prüfung. Der erste Test kann vollständig mit synthetischen Unterlagen stattfinden.
Welche Unterlagen braucht die Kanzlei für die Anbieterprüfung?
Für den konkreten KI-Arbeitsweg werden Aufgabe, erforderliche Eingaben, Empfänger, Betriebsorte und vertragliche Bindungen zusammengeführt. Das ausfüllbare Prüfprofil für KI-Dienstleister verbindet diese Angaben mit der Prüfung von § 62a StBerG, Berufsgeheimnis und Datenschutz. Es führt zu den vorhandenen AVV- und Sicherheitsunterlagen.
Die Kanzlei hält pro Entscheidung fest, auf welches Dokument und welchen Datenweg sie sich bezieht. Das Profil ist eine Arbeitsvorlage; ein ausgefüllter Produktvertrag oder eine fachliche Freigabe entsteht erst im konkreten Vorgang.
Quellen und Stand
Stand: 20. Oktober 2026. Rechtsnormen und Anbieterquellen wurden für die Grundfassung am 19. Oktober 2026 erneut aufgerufen. Das verlinkte Prüfprofil wurde am 20. Oktober ergänzt. Der Fall ist vollständig synthetisch. Die BStBK-FAQ trägt den Dokumentstand 27. Januar 2026; ihre Antworten beziehen sich laut Präambel auf den Rechtsstand Juli 2025. Berufsrechtliche Aussagen wurden deshalb zusätzlich am aktuellen Normtext abgeglichen.
- § 57 StBerG: allgemeine Berufspflichten
- § 62a StBerG: Inanspruchnahme von Dienstleistungen
- § 203 StGB: Verletzung von Privatgeheimnissen
- DSGVO, insbesondere Art. 4, 5, 6, 28 und 44 ff.
- BStBK: FAQ zum KI-Einsatz im steuerberatenden Berufsstand
- DATEV: Produktbeschreibung DATEV Copilot
Hinweis: Dieser Beitrag ist eine allgemeine Information und keine Rechtsberatung.